Domain druckluftseilzug.de kaufen?
Wir ziehen mit dem Projekt
druckluftseilzug.de um.
Sind Sie am Kauf der Domain
druckluftseilzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckluftseilzug.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
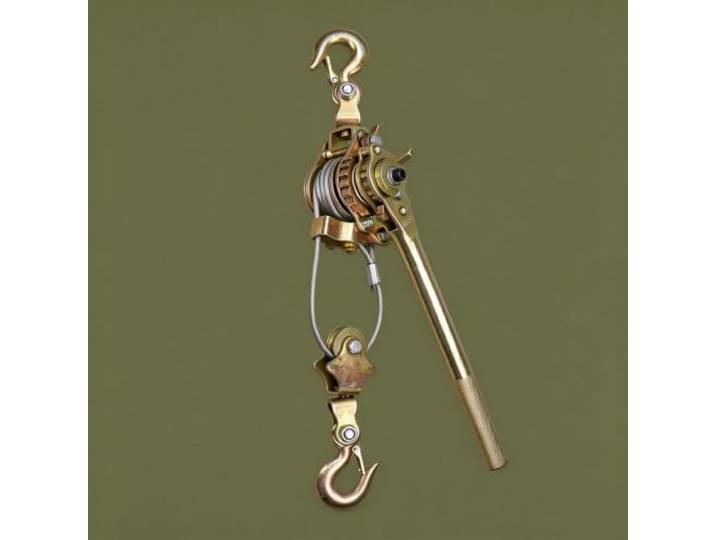
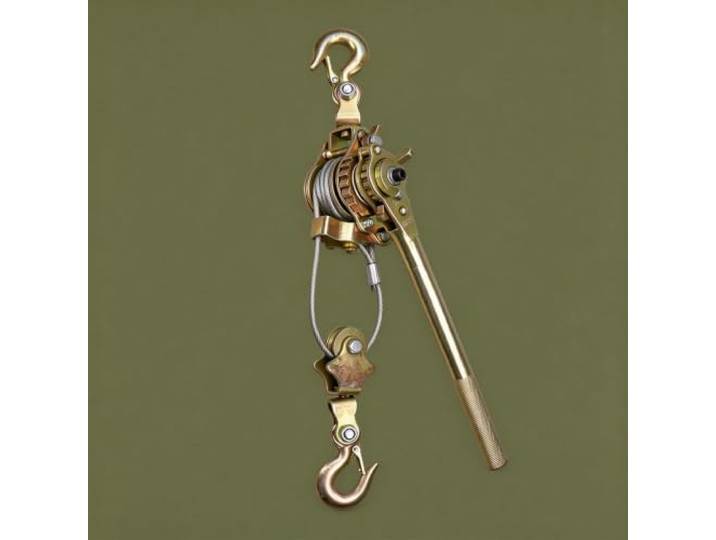
Hochleistungs-Ratschenzugwinde, Seilwinde Manuelle Seilwinde mit 2 Haken für Bauprojekte, Gerätetransporte und Zugkraft(2000kg)Hochleistungs-Ratschenzugwinde, Seilwinde Manuelle Seilwinde mit 2 Haken für Bauprojekte, Gerätetransporte und Zugkraft(2000kg). Robustes Material: Unser Seilzug ist aus hochfestem legiertem Stahl gefertigt und weist eine Zugfestigkeit von 1–4 Tonnen auf. Die Doppelgetriebekonstruktion gewährleistet Langlebigkeit, und die Steuersperre ist umkehrbar. Er verfügt über eine automatische Bremsvorrichtung, eine Absturzsicherung und ermöglicht ein müheloses Spannen und Abwickeln von Seilen. Spannen und Sichern von Seilen: Im Freileitungsbau kann der Seilzug mit 2 Haken zum Spannen von Leitern, Stahllitzen und Aluminiumlitzen verwendet werden. Alternativ kann er mithilfe von Drahtklemmen den Durchhang der Leiter präzise einstellen, um die Einhaltung der Sicherheitsanforderungen hinsichtlich Spannung und Freiraum zu gewährleisten. Gitarrenrichten und -reparieren: Dieser Handseilzug wird häufig zum Justieren von Abspannseilen an Strommasten und -türmen, zum Spannen von Abspannseilen an Bauzäunen und Stahlkonstruktionen sowie zum Spannen von Gewächshausdrähten und kunststoffummantelten Stahlseilen verwendet. Unterstütztes Ziehen und Heben: Neben dem Ziehen von Seilen kann dieses Seilspannwerkzeug auch als leichtes, manuelles Zuggerät zum Bewegen von Geräten, zum Ziehen von Maschinen oder zum Sichern großer Güter beim Fahrzeugtransport eingesetzt werden. Wichtiger Hinweis: Stehen Sie während des Spannvorgangs nicht in der geraden Linie des Drahtseils (d. h. nicht vor oder hinter den beiden Enden der Zugkraft). Beim Ziehen von Gegenständen darf die Zugkraft die zulässige Arbeitslast nicht überschreiten, um Gefahren zu vermeiden. Farbe:One Color221,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
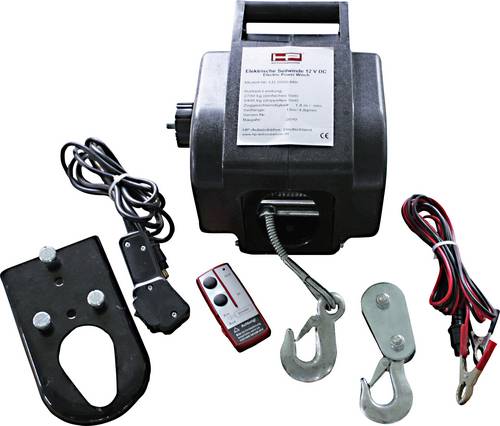
HP Autozubehör Seilwinde 20604 Zugkraft (stehend)=900kg Zugkraft (rollend)=2.7kg Kabel-Fernbedienung, Funk-FernbedienungDurch die Adapterplatte ist ein variabler Einsatz an der Anhängerkupplung hinten oder dem Abschlepphaken vorne möglich. Es besteht zudem die Möglichkeit zur Festmontage. Die Einlaufsperre verhindert das Einziehen des Zughakens.210,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
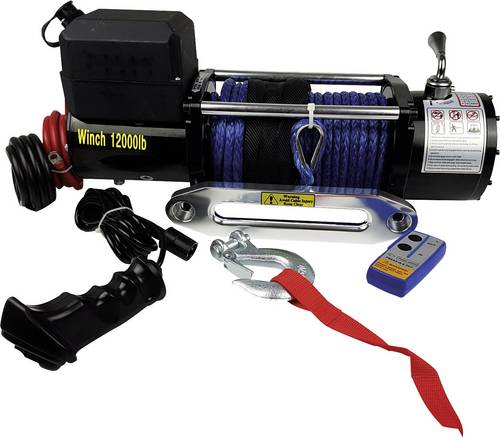
Berger & Schröter Seilwinde 31765 Zugkraft (rollend)=10.8kg Funk-Fernbedienung12 V Seilwinde mit Synthetikseil (HPPE), Lasten bis 10.800 kg können mit einer Umlenkrolle (nicht im Lieferumfang) leicht versetzt oder gezogen werden. Incl. 26 m langem Synthetikseil und Lasthaken sowie 1 Seilfenster, Betrieb über 3,5 m Kabelfernbedienung oder Funkfernbedienung, ca. 1,7m langes Batterieanschlußkabel, incl. Relaisbox, Übersetzungsverhältnis von 265:1,Leistung 4,8 KW, Lastaufnahme ca. 70A bei Anlauf bis 400A bei voller Last, Maße ca: 57x23x16 cm, Seilgeschwindigkeit von 1,7 bis 4,7 m/Minute, (ohne Last 10 m/Minute).Gewicht ca. 38 kg. Farbe Chrom/schwarz, Mit ausführlicher Montageanleitung. (High Performance Polyethylene, SK 75 fiber)469,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
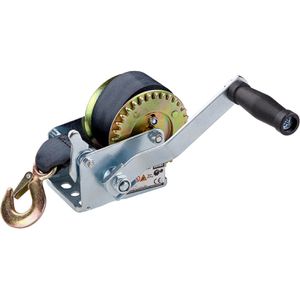
DEMA Seilwinde 68080, Handseilwinde, 360kg max. Zugkraft, Gurt 6mSeilwinde zum Ziehen von rollenden, waagerechten Lasten bis 360 kg Kurbelmechanismus mit Zahnkranzübersetzung und Feststellhebel Universell einsetzbar und mit Grundplatte mit Bohrungen zur Festmontage Ideal geeignet für Anhänger, Trailer, Camping und Garage Merkmale: Ausführung: manuell Last max.: 360 kg Befestigung: Festmontage Funktion: Ziehen weitere Produktinformationen: Zuglast max.: 360 kg ohne Umlenkrolle Länge: 6 m ohne Umlenkrolle Gewicht: 2,11 kg22,69 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Hochleistungs-Ratschenzugwinde, Seilwinde Manuelle Seilwinde mit 2 Haken für Bauprojekte, Gerätetransporte und Zugkraft(3000kg)Hochleistungs-Ratschenzugwinde, Seilwinde Manuelle Seilwinde mit 2 Haken für Bauprojekte, Gerätetransporte und Zugkraft(3000kg). Robustes Material: Unser Seilzug ist aus hochfestem legiertem Stahl gefertigt und weist eine Zugfestigkeit von 1–4 Tonnen auf. Die Doppelgetriebekonstruktion gewährleistet Langlebigkeit, und die Steuersperre ist umkehrbar. Er verfügt über eine automatische Bremsvorrichtung, eine Absturzsicherung und ermöglicht ein müheloses Spannen und Abwickeln von Seilen. Spannen und Sichern von Seilen: Im Freileitungsbau kann der Seilzug mit 2 Haken zum Spannen von Leitern, Stahllitzen und Aluminiumlitzen verwendet werden. Alternativ kann er mithilfe von Drahtklemmen den Durchhang der Leiter präzise einstellen, um die Einhaltung der Sicherheitsanforderungen hinsichtlich Spannung und Freiraum zu gewährleisten. Gitarrenrichten und -reparieren: Dieser Handseilzug wird häufig zum Justieren von Abspannseilen an Strommasten und -türmen, zum Spannen von Abspannseilen an Bauzäunen und Stahlkonstruktionen sowie zum Spannen von Gewächshausdrähten und kunststoffummantelten Stahlseilen verwendet. Unterstütztes Ziehen und Heben: Neben dem Ziehen von Seilen kann dieses Seilspannwerkzeug auch als leichtes, manuelles Zuggerät zum Bewegen von Geräten, zum Ziehen von Maschinen oder zum Sichern großer Güter beim Fahrzeugtransport eingesetzt werden. Wichtiger Hinweis: Stehen Sie während des Spannvorgangs nicht in der geraden Linie des Drahtseils (d. h. nicht vor oder hinter den beiden Enden der Zugkraft). Beim Ziehen von Gegenständen darf die Zugkraft die zulässige Arbeitslast nicht überschreiten, um Gefahren zu vermeiden. Farbe:One Color253,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hochleistungs-Ratschenzugwinde, Seilwinde Manuelle Seilwinde mit 2 Haken für Bauprojekte, Gerätetransporte und Zugkraft(1000kg)Hochleistungs-Ratschenzugwinde, Seilwinde Manuelle Seilwinde mit 2 Haken für Bauprojekte, Gerätetransporte und Zugkraft(1000kg). Robustes Material: Unser Seilzug ist aus hochfestem legiertem Stahl gefertigt und weist eine Zugfestigkeit von 1–4 Tonnen auf. Die Doppelgetriebekonstruktion gewährleistet Langlebigkeit, und die Steuersperre ist umkehrbar. Er verfügt über eine automatische Bremsvorrichtung, eine Absturzsicherung und ermöglicht ein müheloses Spannen und Abwickeln von Seilen. Spannen und Sichern von Seilen: Im Freileitungsbau kann der Seilzug mit 2 Haken zum Spannen von Leitern, Stahllitzen und Aluminiumlitzen verwendet werden. Alternativ kann er mithilfe von Drahtklemmen den Durchhang der Leiter präzise einstellen, um die Einhaltung der Sicherheitsanforderungen hinsichtlich Spannung und Freiraum zu gewährleisten. Gitarrenrichten und -reparieren: Dieser Handseilzug wird häufig zum Justieren von Abspannseilen an Strommasten und -türmen, zum Spannen von Abspannseilen an Bauzäunen und Stahlkonstruktionen sowie zum Spannen von Gewächshausdrähten und kunststoffummantelten Stahlseilen verwendet. Unterstütztes Ziehen und Heben: Neben dem Ziehen von Seilen kann dieses Seilspannwerkzeug auch als leichtes, manuelles Zuggerät zum Bewegen von Geräten, zum Ziehen von Maschinen oder zum Sichern großer Güter beim Fahrzeugtransport eingesetzt werden. Wichtiger Hinweis: Stehen Sie während des Spannvorgangs nicht in der geraden Linie des Drahtseils (d. h. nicht vor oder hinter den beiden Enden der Zugkraft). Beim Ziehen von Gegenständen darf die Zugkraft die zulässige Arbeitslast nicht überschreiten, um Gefahren zu vermeiden. Farbe:One Color189,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hochleistungs-Ratschenzugwinde, Seilwinde Manuelle Seilwinde mit 2 Haken für Bauprojekte, Gerätetransporte und Zugkraft(2000kg)Hochleistungs-Ratschenzugwinde, Seilwinde Manuelle Seilwinde mit 2 Haken für Bauprojekte, Gerätetransporte und Zugkraft(2000kg). Robustes Material: Unser Seilzug ist aus hochfestem legiertem Stahl gefertigt und weist eine Zugfestigkeit von 1–4 Tonnen auf. Die Doppelgetriebekonstruktion gewährleistet Langlebigkeit, und die Steuersperre ist umkehrbar. Er verfügt über eine automatische Bremsvorrichtung, eine Absturzsicherung und ermöglicht ein müheloses Spannen und Abwickeln von Seilen. Spannen und Sichern von Seilen: Im Freileitungsbau kann der Seilzug mit 2 Haken zum Spannen von Leitern, Stahllitzen und Aluminiumlitzen verwendet werden. Alternativ kann er mithilfe von Drahtklemmen den Durchhang der Leiter präzise einstellen, um die Einhaltung der Sicherheitsanforderungen hinsichtlich Spannung und Freiraum zu gewährleisten. Gitarrenrichten und -reparieren: Dieser Handseilzug wird häufig zum Justieren von Abspannseilen an Strommasten und -türmen, zum Spannen von Abspannseilen an Bauzäunen und Stahlkonstruktionen sowie zum Spannen von Gewächshausdrähten und kunststoffummantelten Stahlseilen verwendet. Unterstütztes Ziehen und Heben: Neben dem Ziehen von Seilen kann dieses Seilspannwerkzeug auch als leichtes, manuelles Zuggerät zum Bewegen von Geräten, zum Ziehen von Maschinen oder zum Sichern großer Güter beim Fahrzeugtransport eingesetzt werden. Wichtiger Hinweis: Stehen Sie während des Spannvorgangs nicht in der geraden Linie des Drahtseils (d. h. nicht vor oder hinter den beiden Enden der Zugkraft). Beim Ziehen von Gegenständen darf die Zugkraft die zulässige Arbeitslast nicht überschreiten, um Gefahren zu vermeiden. Farbe:One Color221,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HP Autozubehör Seilwinde 20604 Zugkraft (stehend)=900kg Zugkraft (rollend)=2.7kg Kabel-Fernbedienung, Funk-FernbedienungDurch die Adapterplatte ist ein variabler Einsatz an der Anhängerkupplung hinten oder dem Abschlepphaken vorne möglich. Es besteht zudem die Möglichkeit zur Festmontage. Die Einlaufsperre verhindert das Einziehen des Zughakens.210,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Berger & Schröter Seilwinde 31765 Zugkraft (rollend)=10.8kg Funk-Fernbedienung12 V Seilwinde mit Synthetikseil (HPPE), Lasten bis 10.800 kg können mit einer Umlenkrolle (nicht im Lieferumfang) leicht versetzt oder gezogen werden. Incl. 26 m langem Synthetikseil und Lasthaken sowie 1 Seilfenster, Betrieb über 3,5 m Kabelfernbedienung oder Funkfernbedienung, ca. 1,7m langes Batterieanschlußkabel, incl. Relaisbox, Übersetzungsverhältnis von 265:1,Leistung 4,8 KW, Lastaufnahme ca. 70A bei Anlauf bis 400A bei voller Last, Maße ca: 57x23x16 cm, Seilgeschwindigkeit von 1,7 bis 4,7 m/Minute, (ohne Last 10 m/Minute).Gewicht ca. 38 kg. Farbe Chrom/schwarz, Mit ausführlicher Montageanleitung. (High Performance Polyethylene, SK 75 fiber)469,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEMA Seilwinde 68080, Handseilwinde, 360kg max. Zugkraft, Gurt 6mSeilwinde zum Ziehen von rollenden, waagerechten Lasten bis 360 kg Kurbelmechanismus mit Zahnkranzübersetzung und Feststellhebel Universell einsetzbar und mit Grundplatte mit Bohrungen zur Festmontage Ideal geeignet für Anhänger, Trailer, Camping und Garage Merkmale: Ausführung: manuell Last max.: 360 kg Befestigung: Festmontage Funktion: Ziehen weitere Produktinformationen: Zuglast max.: 360 kg ohne Umlenkrolle Länge: 6 m ohne Umlenkrolle Gewicht: 2,11 kg22,69 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kerbl Seilwinde 37113, Handseilwinde, 720kg max. Zugkraft, Stahlseil 20mZum Ziehen von Lasten bis 720 kg, Übersetzungsverhältnis 4:1 Mit automatischer Bremse, Seilstärke 5 mm Stabile Zahnradkonstruktion verzinkt und schwarz eloxiert Von innen geschmierte Haspel und Zahnradringe Einfach zu drehender, formgegossener Hebel Merkmale: Ausführung: manuell Last max.: 720 kg Befestigung: Festmontage Funktion: Ziehen weitere Produktinformationen: Zuglast max.: 720 kg ohne Umlenkrolle Länge: 20 m ohne Umlenkrolle59,65 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kerbl Seilwinde 37117, Handseilwinde, 1250kg max. Zugkraft, Stahlseil 3mZum Ziehen und Spannen von Lasten bis 1250 kg mit Hebelwirkung von 15:1 Drallfreies, 3 Meter langes und 6 mm starkes Stahlseil mit Umlenkrolle Geschmiedeter Stahlhaken mit Sicherheits-Springschutz, 360° drehbar Schwerlasthebel mit ergonomischem, gummiertem Griff Spannfeder für ein leichtes Entsperren der Sperrklinke Mit automatischer Bremse und einer Bruchlast von 4000kg Merkmale: Ausführung: manuell Last max.: 1250 kg Befestigung: mobil Funktion: Ziehen weitere Produktinformationen: Zuglast max.: 1250 kg Länge: 3 m59,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.